Take Profit nel trading: meglio fisso, percentuale o basato sulla volatilità?
Quando si parla di gestione di una strategia di trading, l’attenzione si concentra spesso su come limitare le perdite. In un precedente approfondimento abbiamo analizzato proprio il ruolo dello stop loss, confrontando diverse modalità di calcolo e mettendone in evidenza vantaggi, limiti e criticità.
Ma la gestione di un trade non riguarda soltanto il punto in cui accettare una perdita. Altrettanto importante è stabilire come comportarsi quando il mercato si muove nella direzione desiderata e, quindi, quando trasformare un profitto potenziale in un profitto realizzato. È qui che entra in gioco il take profit.
In questo articolo vedremo come funziona, quando può essere utile e quali differenze ci sono tra un take profit fisso, uno percentuale e uno basato sulla volatilità.
Vuoi un aiuto per migliorare il tuo approccio al trading? Clicca qui >>>
Che cos’è il take profit e come funziona
Letteralmente, take profit significa “prendere profitto”. Nel trading indica un livello di prezzo prestabilito al quale una posizione viene chiusa, totalmente o parzialmente, con l’obiettivo di realizzare il guadagno maturato fino a quel momento.
Supponiamo, ad esempio, di acquistare un titolo a 100 dollari e di impostare un take profit a 110 dollari. Se il prezzo raggiunge questo livello e l’ordine viene eseguito, la posizione viene chiusa e il profitto di 10 dollari per azione viene realizzato.
Il concetto è quindi molto semplice: mentre lo stop loss stabilisce fino a quale perdita siamo disposti a mantenere aperta una posizione, il take profit definisce il livello al quale decidiamo di incassare il profitto generato da un movimento favorevole del mercato.
Il take profit è sempre necessario?
Nel trading si sente spesso dire “taglia le perdite e lascia correre i profitti”. Questo perché alcune strategie possono guadagnare grazie a pochi trade molto profittevoli, capaci di compensare diverse piccole perdite. Prendiamo la seguente serie di trade come esempio:
| Trade | Senza TP | TP a $1.000 |
| 1 | -$500 | -$500 |
| 2 | -$500 | -$500 |
| 3 | -$500 | -$500 |
| 4 | +$500 | +$500 |
| 5 | +$4.000 | +$1.000 |
| Totale | +$3.000 | $0 |
In questo esempio, basta limitare un solo grande trade per cambiare completamente il risultato della strategia.
Questo tipo di comportamento è particolarmente importante nelle strategie Trend Following, che cercano di entrare nella direzione di un movimento già in corso e di rimanere a mercato finché il trend continua. In questi sistemi non sappiamo a priori quanto lontano possa arrivare il prezzo; di conseguenza, fissare un obiettivo troppo vicino potrebbe significare uscire proprio quando il movimento sta diventando più interessante.
La logica è diversa nelle strategie Mean Reverting. In questo caso si cerca di sfruttare l’ipotesi che un prezzo, dopo essersi allontanato eccessivamente da un determinato livello di equilibrio, possa tornare verso valori più normali. Una volta avvenuto questo ritorno, il movimento che volevamo sfruttare potrebbe considerarsi concluso e l’utilizzo di un take profit può quindi risultare più naturale.
Questo non significa, naturalmente, che una strategia Trend Following non debba mai utilizzare un take profit o che una strategia Mean Reverting debba necessariamente averne uno. Nel trading queste considerazioni rappresentano soltanto un punto di partenza: ogni scelta deve essere verificata attraverso i test, confrontando il comportamento e i risultati della strategia con e senza take profit.
Take profit fisso: semplice, ma uguale in ogni fase di mercato
Il take profit fisso è probabilmente la soluzione più semplice da comprendere e implementare. Si stabilisce una distanza fissa dal prezzo di ingresso e, se il mercato la raggiunge, la posizione viene chiusa. Ad esempio, acquistando un titolo a 100 dollari e impostando un take profit a 5 dollari di distanza, l’uscita avverrà a 105 dollari.
La grande forza di questo approccio è proprio la sua estrema semplicità. Il target è noto fin dal momento dell’ingresso, è facile da calcolare, da programmare e da interpretare anche durante l’analisi di un backtest. Non richiede indicatori aggiuntivi né calcoli legati alla volatilità: una volta stabilita la distanza, la regola rimane sempre la stessa.
Questa semplicità, però, porta con sé anche alcuni limiti. Il problema emerge soprattutto sugli strumenti il cui prezzo tende a cambiare significativamente nel corso del tempo, come azioni e indici azionari.
Supponiamo, ad esempio, di utilizzare per molti anni un take profit fisso da 6.000 dollari. Nella parte iniziale del backtest, quando il prezzo dello strumento era molto più basso, raggiungere un profitto di 6.000 dollari poteva richiedere un movimento percentuale molto ampio. Il take profit finiva quindi per essere raggiunto molto raramente, comportandosi quasi come se non fosse presente.
Con l’aumento del prezzo dello strumento, invece, lo stesso target monetario rappresenta un movimento percentuale sempre più piccolo e può quindi diventare progressivamente più facile da raggiungere. Come mostrato in Figura 1, lo stesso take profit fisso può quindi risultare molto distante in una fase storica e decisamente più stretto in un’altra.
Un target più vicino può certamente aumentare il numero di operazioni che raggiungono il take profit, ma questo non significa necessariamente migliorare la strategia. Come abbiamo visto nell’esempio precedente, limitare troppo i trade vincenti può ridurre in maniera significativa il contributo delle operazioni migliori e, in alcuni casi, peggiorare il risultato complessivo del sistema.
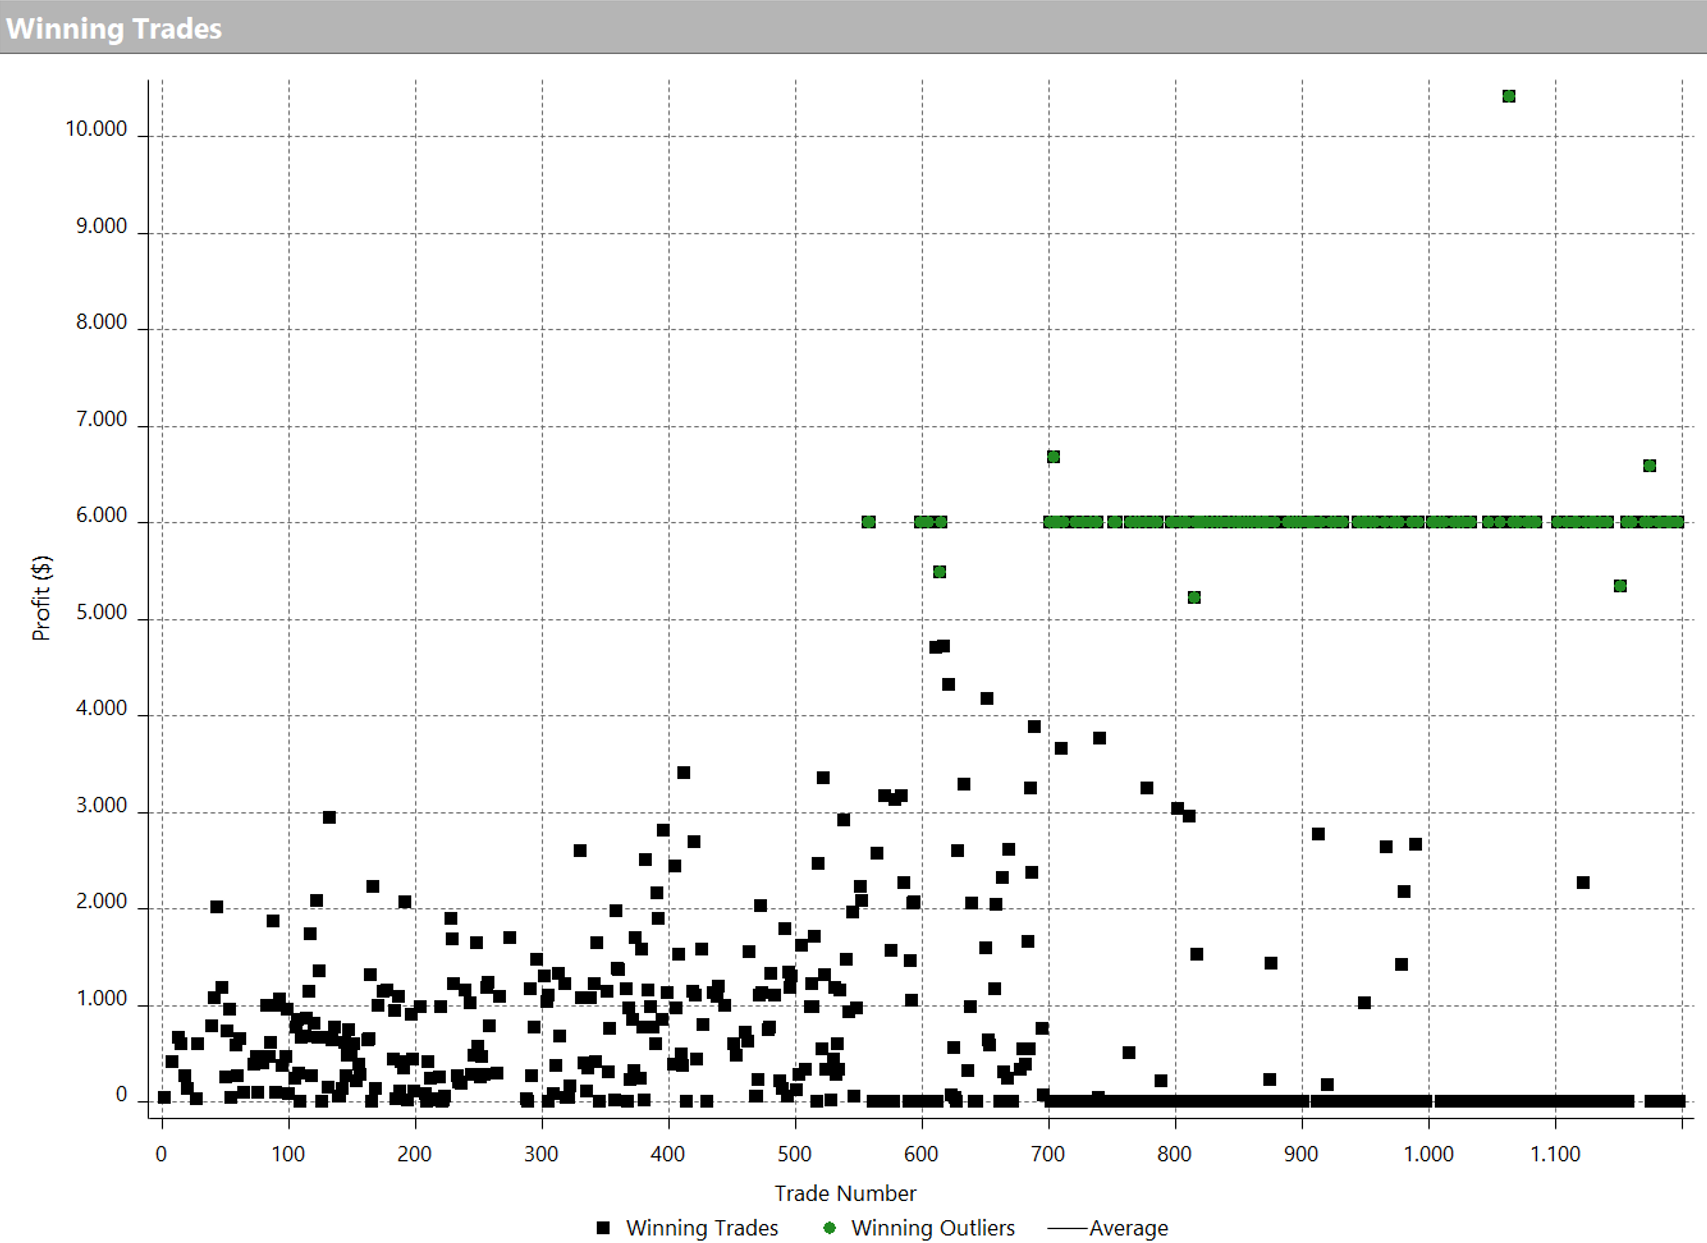
Figura 1. Trade chiusi con un profitto di 6.000 dollari nel corso del tempo.
Take profit percentuale: un target proporzionato al prezzo
Da un punto di vista concettuale, il take profit percentuale può apparire più coerente rispetto a quello fisso, perché la distanza del target si adatta automaticamente al livello di prezzo dello strumento.
Supponiamo di utilizzare un take profit del 5%. Con un ingresso a 20 dollari il target sarà a 21 dollari, mentre con un ingresso a 100 dollari sarà a 105 dollari. In entrambi i casi stiamo chiedendo al mercato lo stesso movimento relativo, indipendentemente dal valore nominale dello strumento.
Questo permette di evitare il problema visto con il take profit fisso: al variare del prezzo dello strumento, anche la distanza monetaria del target varia in maniera proporzionale.
Un limite importante emerge però quando si lavora sui future back-adjusted. La procedura di back-adjustment modifica retroattivamente i prezzi storici per creare una serie continua tra le diverse scadenze. Di conseguenza, il prezzo visualizzato molti anni indietro può essere significativamente diverso da quello effettivamente quotato in quel momento. Calcolare un take profit come percentuale di questi valori può quindi produrre distanze poco rappresentative del movimento reale del mercato.
Il take profit percentuale risolve dunque alcuni dei problemi del target fisso, ma non tutti. In particolare, rimane aperta una questione importante: come possiamo adattare il target non soltanto al prezzo, ma anche alla volatilità dello strumento?
Take profit basato sull’ATR: il ruolo della volatilità
Un terzo approccio consiste nel legare il take profit alla volatilità del mercato, utilizzando l’ATR (Average True Range). Questo indicatore misura l’ampiezza media dei movimenti dello strumento in un determinato periodo e permette quindi di costruire un target che si adatta alle condizioni del mercato.
Supponiamo, ad esempio, di acquistare un titolo a 100 dollari, con un ATR pari a 2 dollari, e di utilizzare un take profit pari a 3 volte l’ATR. Il nostro target sarà quindi posizionato a 106 dollari:
Take Profit = Prezzo di ingresso + (ATR × moltiplicatore)
Se la volatilità aumenta, anche il take profit diventerà più distante; se invece diminuisce, il target si avvicinerà automaticamente.
Rispetto agli approcci precedenti, questa soluzione introduce però due parametri aggiuntivi. Il primo è il periodo utilizzato per calcolare l’ATR: un ATR a 5 periodi, ad esempio, reagirà più rapidamente alle variazioni recenti della volatilità rispetto a un ATR a 20 periodi, che tenderà invece a essere più stabile.
Il secondo parametro è il moltiplicatore dell’ATR, che determina direttamente la distanza del target. Un valore pari a 1 ATR produrrà un take profit relativamente vicino, mentre utilizzando 3 o 4 ATR il livello sarà progressivamente più distante. Questo significa che il take profit basato sull’ATR è sicuramente più adattivo, ma anche meno immediato rispetto alle soluzioni precedenti poiché dobbiamo stabilire non soltanto quanto vogliamo allontanare il target, ma anche su quale finestra temporale misurare la volatilità.
Qui emerge però una differenza importante rispetto a quanto avevamo osservato parlando dello stop loss. Uno stop basato sull’ATR particolarmente ampio può aumentare sensibilmente il rischio della singola operazione. Se, ad esempio, stiamo già negoziando un solo contratto e non possiamo ridurre ulteriormente la size, allontanare lo stop significa necessariamente accettare una perdita potenziale maggiore.
Con il take profit questo problema non si presenta. Un target molto distante non aumenta il rischio massimo dell’operazione, ma semplicemente diventa potenzialmente più difficile da raggiungere. Nel caso in cui il mercato si muova a nostro favore senza arrivare al target e successivamente torni indietro, potremmo rinunciare a parte del profitto che avremmo potuto realizzare con un take profit più vicino.
Quale take profit scegliere per una strategia di trading?
Un take profit fisso è semplice da applicare, ma la sua distanza relativa può cambiare molto nel tempo. Un target percentuale segue il livello del prezzo, pur richiedendo attenzione ai dati utilizzati nei backtest sui future. Un target basato sull’ATR tiene conto della volatilità osservata, ma introduce ulteriori parametri da definire.
Nessuna di queste caratteristiche, da sola, indica quale sia la scelta migliore. La domanda da porsi è quindi se il take profit aiuti effettivamente la strategia: quanti trade chiude, quali profitti limita e come cambia il risultato complessivo rispetto a una versione della strategia senza profit target.
Per rispondere occorre confrontare le diverse regole nei backtest, evitando di scegliere un take profit soltanto perché appare efficace in un singolo periodo. La gestione delle uscite funziona quando è coerente con la logica della strategia e mostra risultati sufficientemente robusti anche fuori dal campione usato per svilupparla.
Vuoi un aiuto per migliorare il tuo approccio al trading? Clicca qui >>>
Alla prossima,
Andrea Unger