Position sizing nel trading: quanto rischiare per ogni operazione?
Quando si parla di trading, ci sono alcuni argomenti che, inevitabilmente, portano molti trader ad alzare gli occhi al cielo. Tra questi troviamo sicuramente la gestione del rischio e il position sizing, concetti affrontati talmente tante volte da sembrare ormai scontati, quasi banali. Eppure, per quanto possano sembrare temi ripetitivi, rappresentano alcuni dei pilastri fondamentali per ottenere risultati sostenibili sui mercati finanziari.
In particolare, possiamo individuare due elementi indispensabili per costruire un approccio al trading profittevole nel lungo periodo.
Il primo è possedere un vantaggio statistico, comunemente chiamato edge. In termini semplici, significa utilizzare una strategia che, ripetuta su un numero sufficientemente elevato di operazioni, presenti un’aspettativa matematica positiva.
Il secondo elemento, spesso sottovalutato, è saper dimensionare correttamente le proprie posizioni in funzione di quel vantaggio statistico.
Possedere un edge, infatti, non garantisce automaticamente di riuscire a sfruttarlo. Anche una strategia con un’aspettativa positiva può attraversare lunghe sequenze di operazioni negative e, se il capitale impiegato non viene gestito correttamente, il rischio è quello di subire perdite tali da compromettere la possibilità di continuare a operare. Ed è proprio qui che entra in gioco il position sizing.
Vuoi un aiuto per migliorare il tuo approccio al trading? Clicca qui >>>
Che cos’è il position sizing: la differenza tra capitale investito e rischio
Con il termine position sizing si intende il processo attraverso il quale un trader determina la dimensione delle proprie posizioni, ovvero quanto capitale destinare a ciascuna operazione.
A prima vista potrebbe sembrare una scelta piuttosto semplice: disponiamo di un determinato capitale e decidiamo quale parte utilizzare per acquistare uno strumento finanziario. In realtà, il problema è più articolato, perché il capitale investito non coincide necessariamente con il capitale effettivamente a rischio.
Immaginiamo, ad esempio, di avere un conto da 20.000$ e di voler investire 5.000$ su due azioni differenti. Nel primo caso acquistiamo un titolo prevedendo uno stop loss distante il 2% dal prezzo di ingresso. Nel secondo caso, invece, utilizziamo uno stop loss dell’8%.
Nonostante il capitale investito sia identico, nel primo caso la perdita prevista al raggiungimento dello stop sarà di 100$, mentre nel secondo sarà di 400$, ipotizzando un’esecuzione esattamente al prezzo stabilito.
È importante precisare che lo stop loss non garantisce necessariamente una perdita massima pari a quella prevista. Nel mercato azionario, infatti, possono verificarsi gap di prezzo, ossia situazioni in cui il titolo apre a un prezzo diverso rispetto alla chiusura precedente.
Questo semplice esempio evidenzia come investire la stessa somma non significhi necessariamente assumersi lo stesso rischio.
Il position sizing ha quindi l’obiettivo di stabilire quanto esporsi su ciascuna operazione, tenendo conto non soltanto del capitale disponibile, ma anche delle caratteristiche della strategia, della volatilità dello strumento e del rischio che siamo disposti ad assumere.
Un dimensionamento troppo aggressivo potrebbe esporci a drawdown difficili da sostenere, anche in presenza di una strategia profittevole. Al contrario, un’esposizione eccessivamente prudente potrebbe impedirci di sfruttare pienamente il vantaggio statistico individuato.
Fixed Fractional: come calcolare la dimensione di una posizione
Esistono numerose metodologie per determinare la dimensione delle proprie posizioni, ciascuna con caratteristiche e applicazioni differenti. In questo articolo ci concentreremo su uno degli approcci più semplici e utilizzati: il Fixed Fractional.
Il principio è piuttosto intuitivo: anziché investire sempre la stessa quantità di capitale, decidiamo di rischiare una percentuale prestabilita del nostro conto su ogni operazione. Immaginiamo, ad esempio, di avere un capitale di 20.000$ e di stabilire un rischio dell’1% per operazione, equivalente a 200$. Supponiamo a questo punto di voler acquistare un’azione che quota 50, individuando un livello di stop loss a 48.
Per determinare quante azioni acquistare, sarà sufficiente dividere il capitale che siamo disposti a rischiare per la distanza tra il prezzo di ingresso e lo stop loss, in questo caso pari a 2$ per azione:
Numero di azioni = 200$ / 2$ = 100 azioni
Acquistando quindi 100 azioni a 50, investiremo complessivamente 5.000$, ma il rischio teorico dell’operazione sarà di 200$, ipotizzando che lo stop venga eseguito al prezzo previsto.
Uno dei principali vantaggi di questo metodo è che la dimensione delle posizioni si adatta automaticamente all’evoluzione del capitale. Se il nostro conto dovesse crescere da 20.000$ a 30.000$, mantenendo un rischio dell’1% potremmo rischiare 300$ per operazione. Viceversa, durante una fase di drawdown, la quantità di capitale rischiata diminuirebbe proporzionalmente.
Questo meccanismo permette di sfruttare la capitalizzazione composta nelle fasi positive e, contemporaneamente, di ridurre progressivamente l’esposizione durante quelle negative.
Position sizing e volatilità: stesso rischio, posizioni diverse
Un altro aspetto interessante riguarda la possibilità di adattare il dimensionamento alle caratteristiche degli strumenti finanziari. Pensiamo, ad esempio, a due azioni che quotano entrambe 50$. La prima presenta oscillazioni giornaliere relativamente contenute, mentre la seconda è molto più volatile. Per questo motivo, la nostra strategia potrebbe prevedere uno stop loss distante 2$ per la prima azione e 5$ per la seconda.
Applicando il Fixed Fractional con un rischio dell’1%, otterremo i seguenti risultati:
| Azione A | Azione B | |
| Prezzo di ingresso | 50$ | 50$ |
| Stop loss | 48$ | 45$ |
| Rischio per azione | 2$ | 5$ |
| Rischio per operazione | 200$ | 200$ |
| Numero di azioni | 100 | 40 |
| Capitale investito | 5.000$ | 2.000$ |
Come possiamo osservare, nonostante le due azioni abbiano lo stesso prezzo, la dimensione delle posizioni è molto diversa.
Nel primo caso acquistiamo 100 azioni, mentre nel secondo soltanto 40. In questo modo, riusciamo a mantenere lo stesso rischio teorico in termini monetari, pur adattando il capitale investito alle caratteristiche dei due strumenti.
Naturalmente, è importante sottolineare che il Fixed Fractional non ci dice dove posizionare lo stop loss. Quest’ultimo deve essere individuato attraverso regole coerenti con la strategia utilizzata, che potrebbero basarsi, ad esempio, su determinati livelli di prezzo.
Il Fixed Fractional si limita quindi a determinare la quantità di azioni da acquistare sulla base della distanza dello stop e del capitale che siamo disposti a rischiare. Ma a questo punto sorge una domanda fondamentale: come possiamo stabilire quale percentuale del nostro capitale rischiare su ogni operazione? È preferibile rischiare lo 0,5%, l’1% oppure il 3%? E quali conseguenze avrebbe questa scelta sui risultati di una strategia?
Quanto rischiare per operazione? Una simulazione con sei livelli di rischio
A questo punto, per comprendere quanto il position sizing possa influenzare i risultati di una strategia, proviamo a effettuare una simulazione. Immaginiamo di avere un capitale iniziale di 20.000$ e una strategia che effettua 1.000 operazioni, con una percentuale di trade vincenti del 42,9%. Ogni operazione vincente genera un profitto pari a 1,5 volte il capitale rischiato, mentre ogni operazione perdente comporta una perdita pari al rischio iniziale.
Si tratta quindi di una strategia con un’aspettativa matematica positiva, che presenta però, come possiamo osservare nella Figura 1, diverse fasi di drawdown, alcune anche particolarmente prolungate.
Ma cosa succederebbe se applicassimo differenti livelli di rischio a questa stessa strategia? Per scoprirlo, abbiamo utilizzato il metodo Fixed Fractional, simulando sei differenti percentuali di rischio per operazione: 0,25%, 0,5%, 1%, 2%, 5% e 10%, mantenendo invariata la sequenza dei 1.000 trade.
I risultati, riportati nella Figura 2, sono particolarmente interessanti. Come possiamo osservare, aumentando progressivamente il rischio per operazione, il rendimento finale tende a crescere in maniera significativa. Con un rischio dello 0,25%, il capitale passa da 20.000$ a circa 23.860$, mentre utilizzando un rischio del 2% raggiungiamo quasi 63.000$. Spingendoci fino al 5%, il capitale finale supera addirittura i 113.000$.
Tuttavia, aumentare il rischio non significa necessariamente ottenere risultati migliori, ed è proprio la simulazione con un rischio del 10% a mostrarci il problema. Nonostante la strategia presenti un vantaggio statistico positivo, dopo appena 139 operazioni il capitale è già sceso da 20.000$ a circa 1.834$, registrando una perdita superiore al 90%.
In questo caso abbiamo ipotizzato di interrompere l’operatività una volta perso almeno il 90% del capitale iniziale, considerando tale situazione una condizione di rovina operativa. Eppure, la strategia sottostante è esattamente la stessa che, con percentuali di rischio inferiori, riesce a concludere le 1.000 operazioni con risultati positivi.
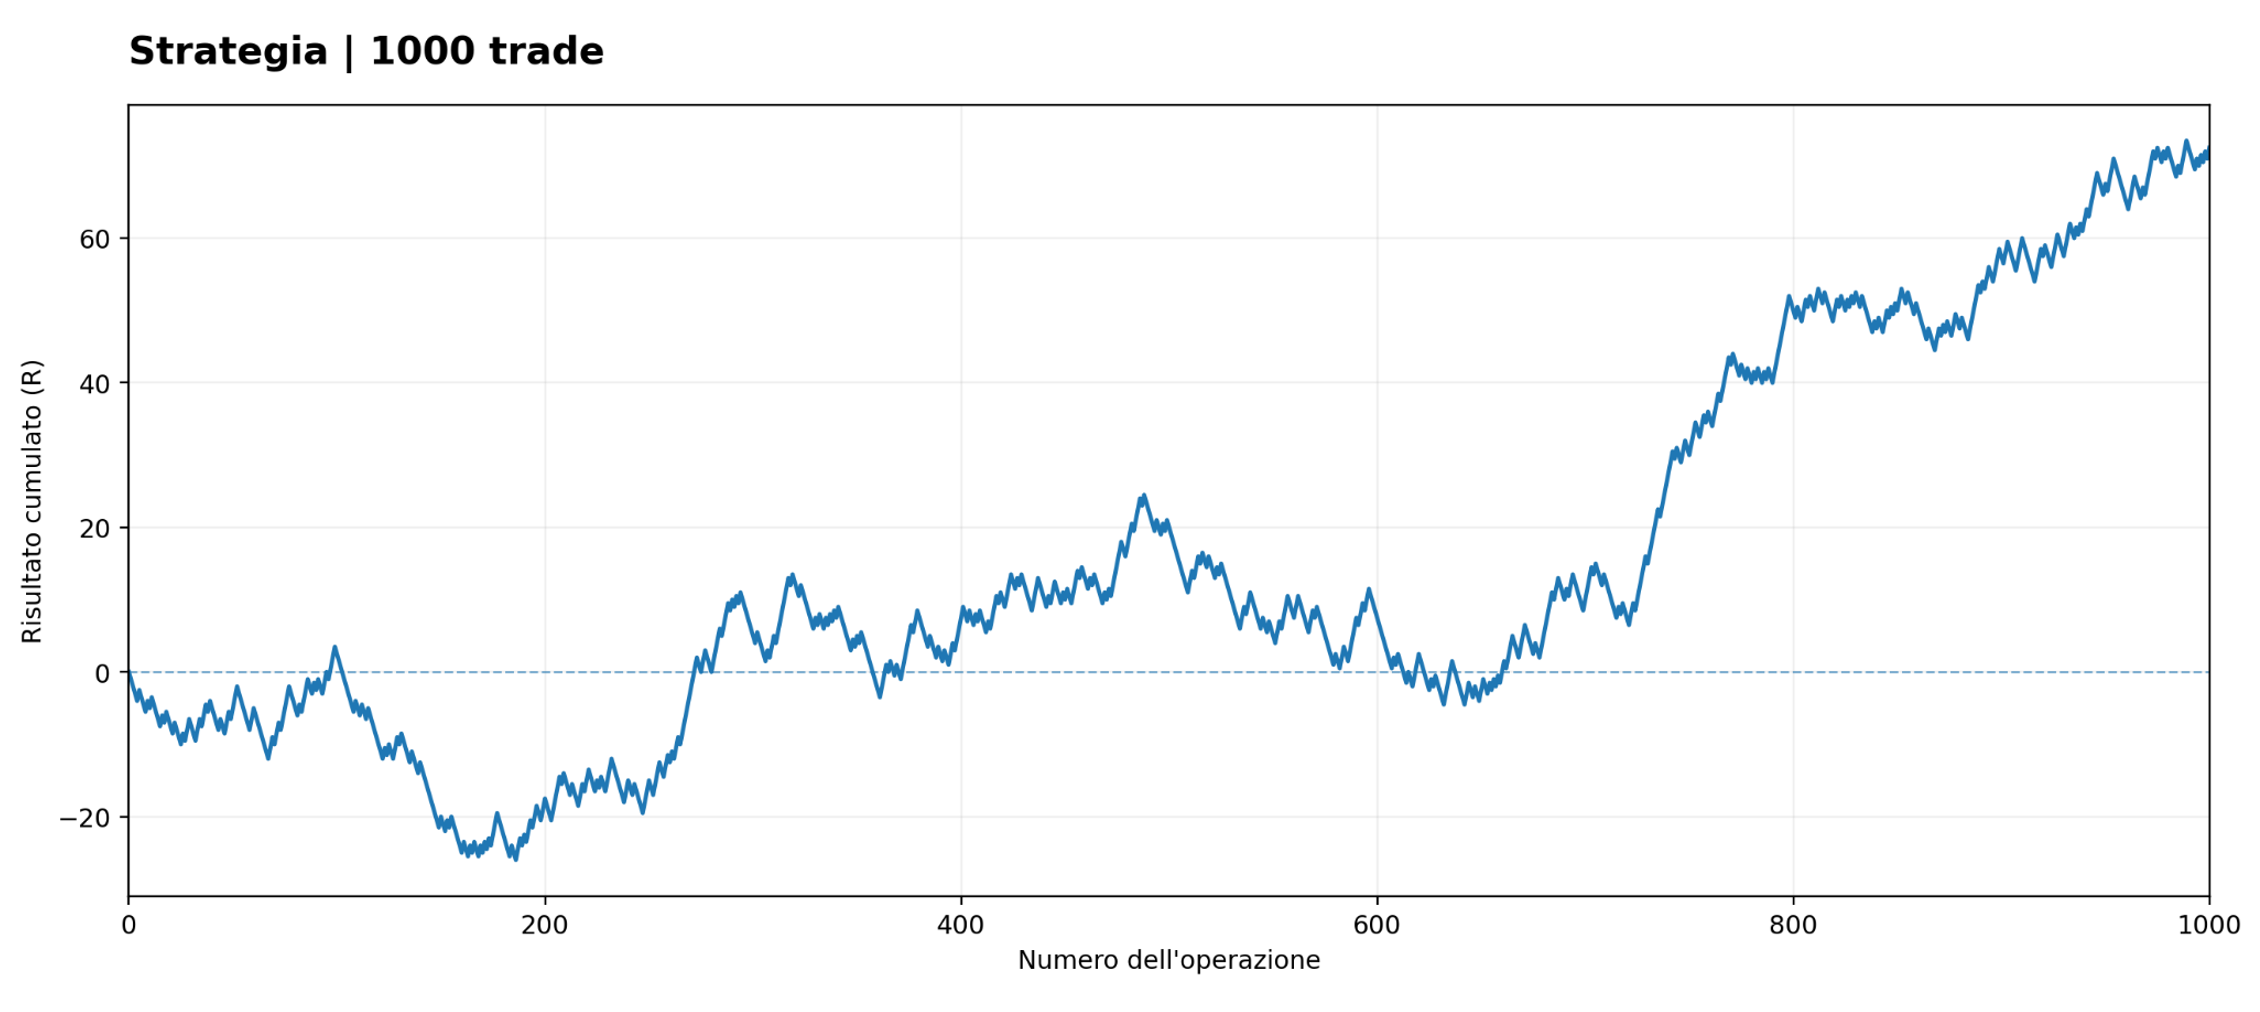
Figura 1. Equity line della strategia simulata.
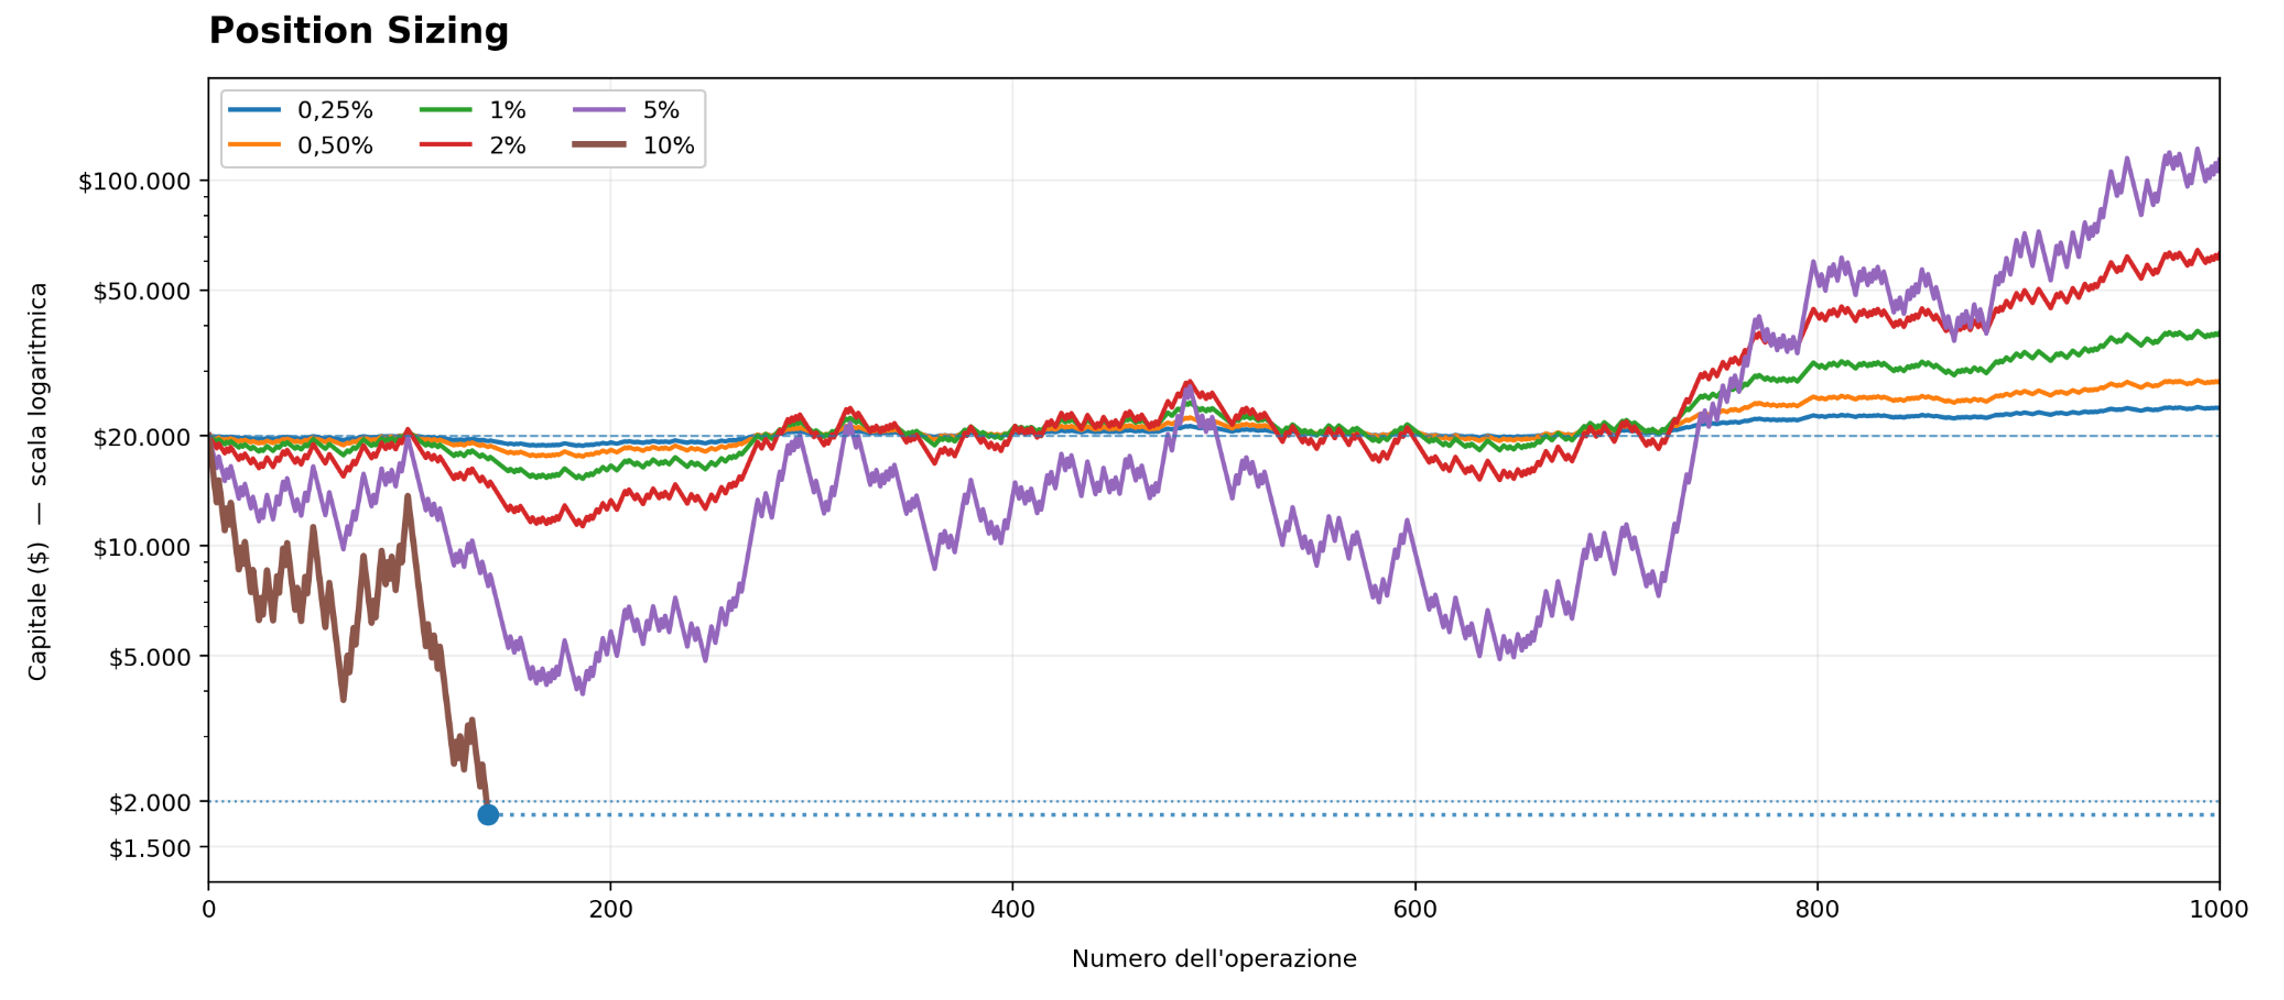
Figura 2. Equity line della strategia al variare del rischio.
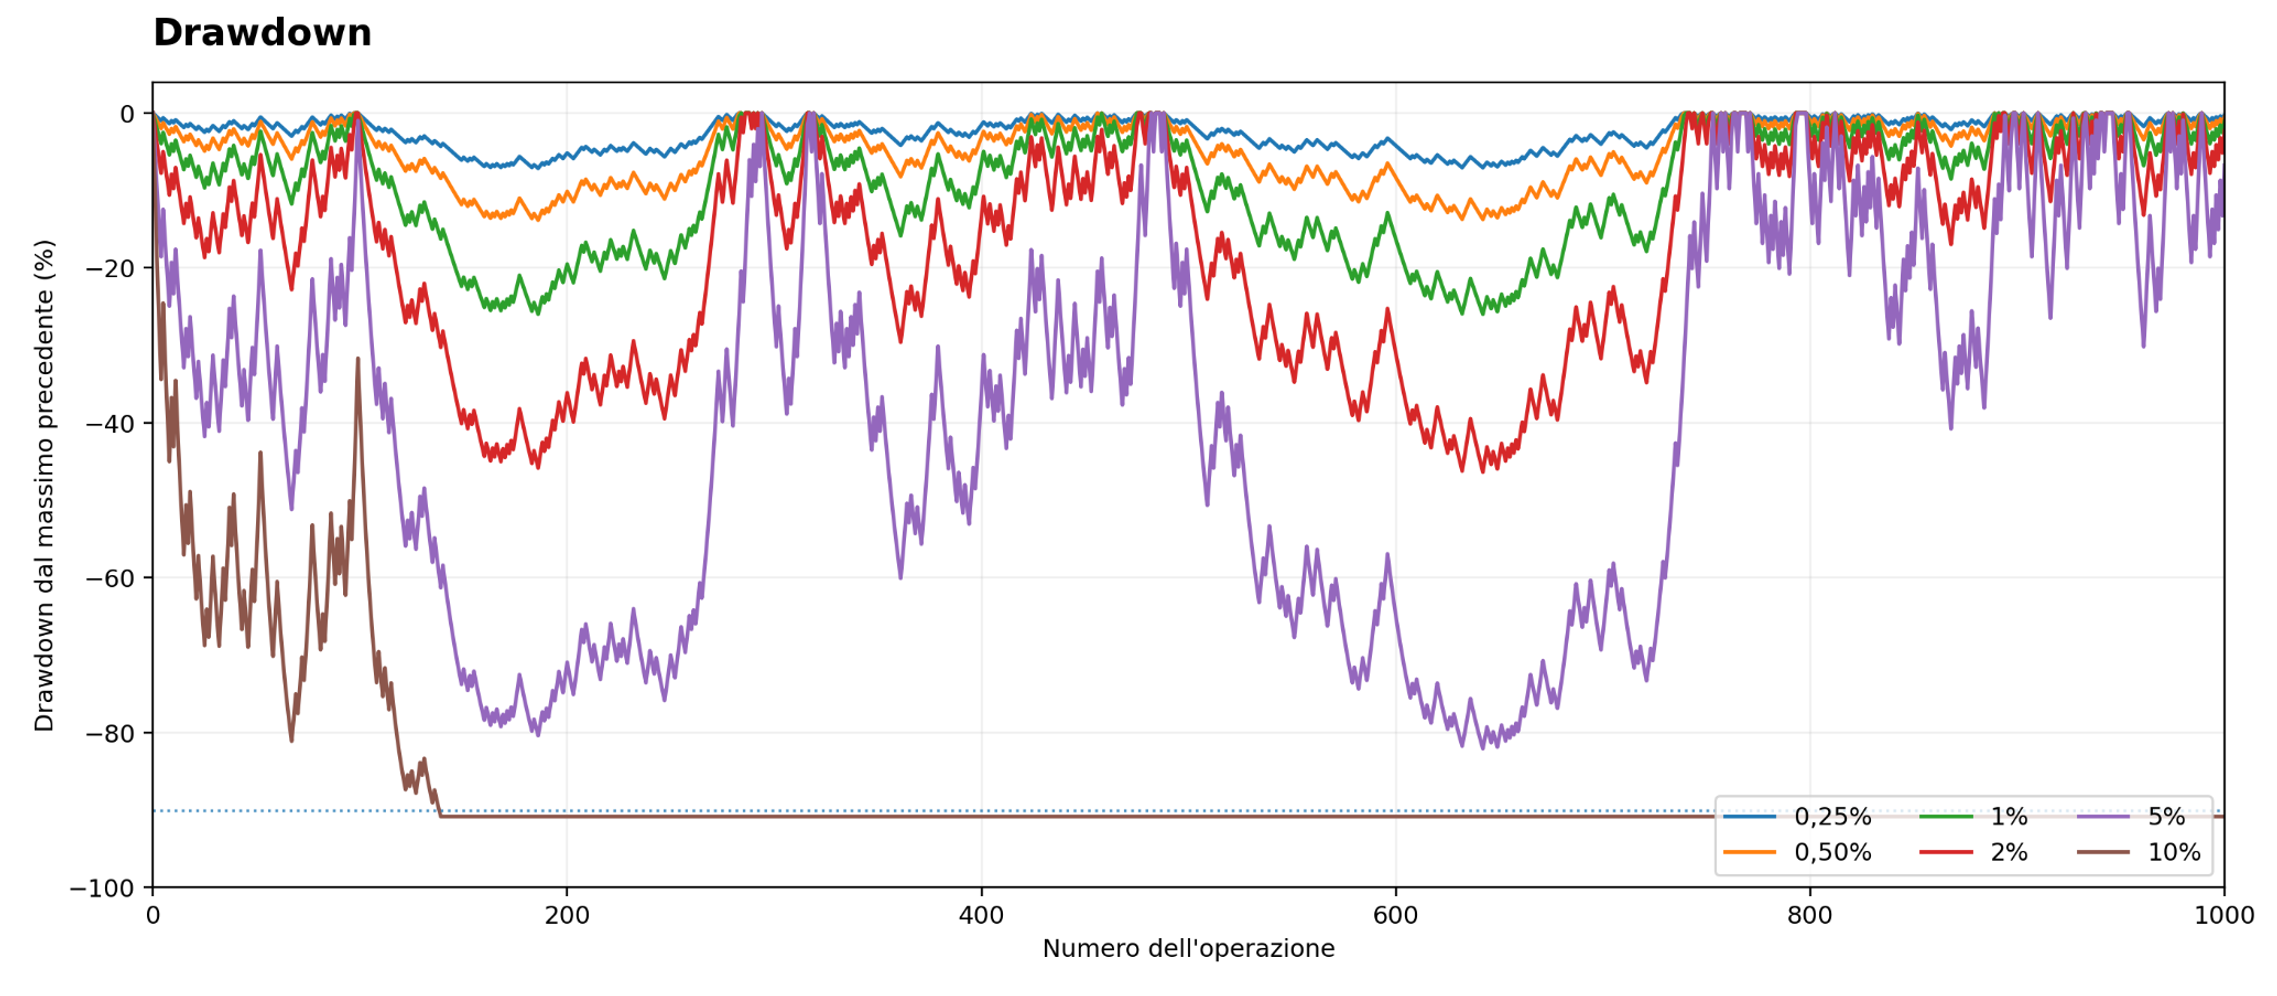
Figura 3. Drawdown della strategia al variare del rischio.
Come scegliere il rischio per operazione: rendimento e drawdown a confronto
Probabilmente, anche dopo questo articolo, molti trader continueranno ad alzare gli occhi al cielo quando sentiranno parlare di gestione del rischio e position sizing. Eppure, attraverso le nostre simulazioni, abbiamo visto quanto questi aspetti possano influenzare i risultati di una strategia.
La vera sfida è trovare il giusto equilibrio tra rendimento e rischio. Un dimensionamento eccessivamente prudente potrebbe limitarci nello sfruttare il vantaggio statistico della nostra strategia, producendo rendimenti poco significativi rispetto al capitale disponibile. Al contrario, un’esposizione troppo aggressiva potrebbe portarci a subire drawdown talmente elevati da compromettere la possibilità stessa di continuare a operare.
Ma quindi, quanto dovremmo rischiare per ogni operazione? Non esiste una percentuale universalmente corretta e non possiamo essere noi a stabilire quanto ciascun trader dovrebbe rischiare. La scelta dipende dalle caratteristiche della strategia, dal capitale disponibile e, soprattutto, dalla propria propensione al rischio. Un buon punto di partenza potrebbe essere quello di valutare i drawdown delle diverse simulazioni e individuare un livello di esposizione che ci permetta di affrontare anche le fasi più difficili, tenendo presente che le perdite future potrebbero essere superiori a quelle osservate nei test.
In definitiva, individuare un edge rappresenta soltanto una parte del lavoro. La seconda parte è riuscire a sfruttarlo nel lungo periodo, senza rischiare di esaurire il capitale prima che quel vantaggio statistico abbia il tempo di manifestarsi.
Vuoi un aiuto per migliorare il tuo approccio al trading? Clicca qui >>>
Alla prossima,
Andrea Unger